Päivitetty:
Konsulttien laskutusaste: tavoitetasot, kaava ja keinot nostaa sitä
Hakijanseurantajärjestelmä (ATS)

Recruitify-tiimi
Konsulttien laskutusaste kertoo, kuinka suuri osa asiantuntijan käytettävissä olevasta työajasta päätyy laskutettavaksi asiakastyöksi. Kokoaikaisella IT-konsultilla realistinen taso on markkinakäytännön mukaan noin 60-75 prosenttia, eli noin 1 200-1 500 laskutettavaa tuntia vuodessa. Strategisilla neuvonantajilla luku on selvästi matalampi, ja sata prosenttia ei ole saavutettavissa kenellekään. Tässä artikkelissa käydään läpi, miten laskutusaste lasketaan, mikä taso on kullekin konsulttityypille järkevä, miten se vaikuttaa tuntihintaan ja kannattavuuteen ja millä keinoilla konsultti- ja henkilöstövuokrausyritys voi nostaa sitä uuvuttamatta asiantuntijoitaan.
Tärkeimmät havainnot
Laskutusaste = laskutettavat tunnit / käytettävissä olevat tunnit. Nimittäjän määrittely (sisältyvätkö lomat, arkipyhät ja sairauspoissaolot) ratkaisee, ovatko luvut vertailukelpoisia.
Tavoitetaso riippuu konsulttityypistä: resurssikonsultoinnissa noin 60-75 %, asiantuntijaprojekteissa 50-65 % ja strategisessa neuvonnassa 30-50 %.
Laskutusaste ja todellinen laskutusaste ovat eri mittareita. Kirjattu laskutettava tunti ei ole vielä tuloa, ennen kuin se on laskutettu ja maksettu.
Yksi prosenttiyksikkö on merkittävä summa: esimerkkilaskelmassa se vastaa noin 1 600 euron vuotuista liikevaihtoa konsulttia kohden.
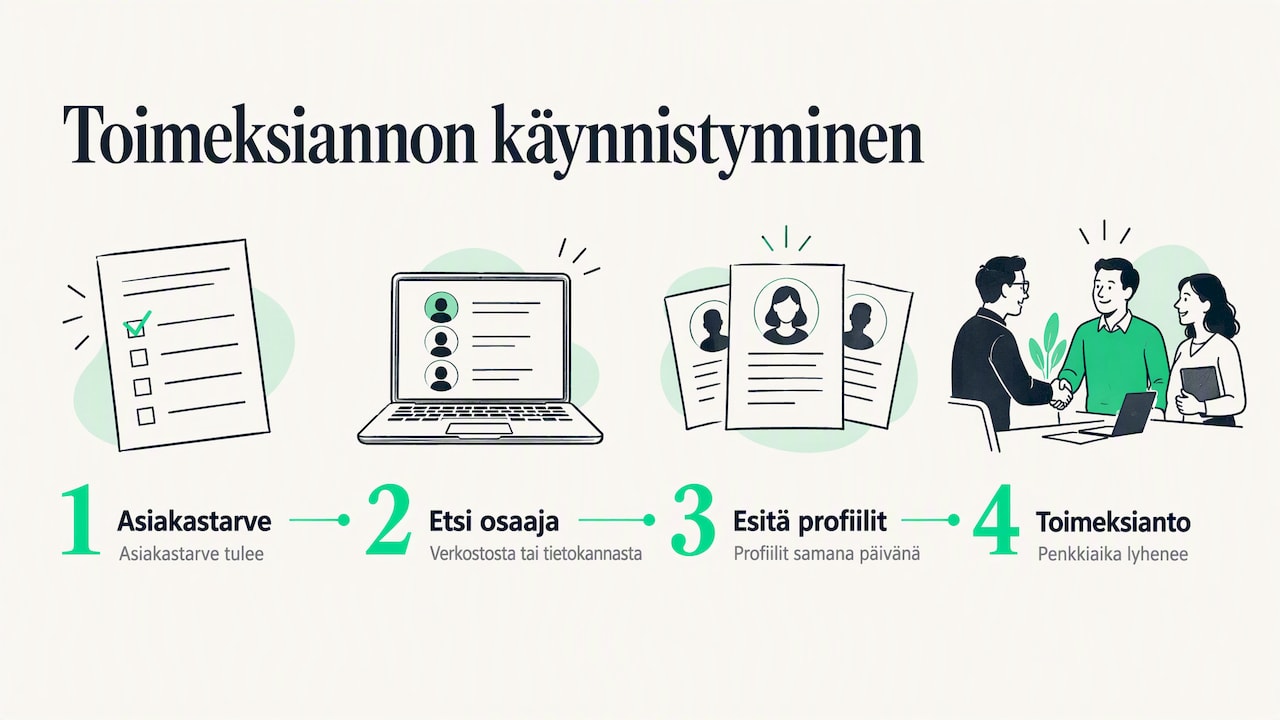
Henkilöstövuokrauksessa suurin vipu on penkkiaika eli toimeksiantojen välinen tyhjä aika, jota lyhennetään myynnin ja rekrytoinnin yhteisellä putkella.
Sisällysluettelo
7. Laskutusaste IT-henkilöstövuokrauksessa: penkkiaika ratkaisee
Recruitifyn näkökulma: laskutusaste on prosessin, ei yksilön mittari
1. Mitä laskutusaste tarkoittaa
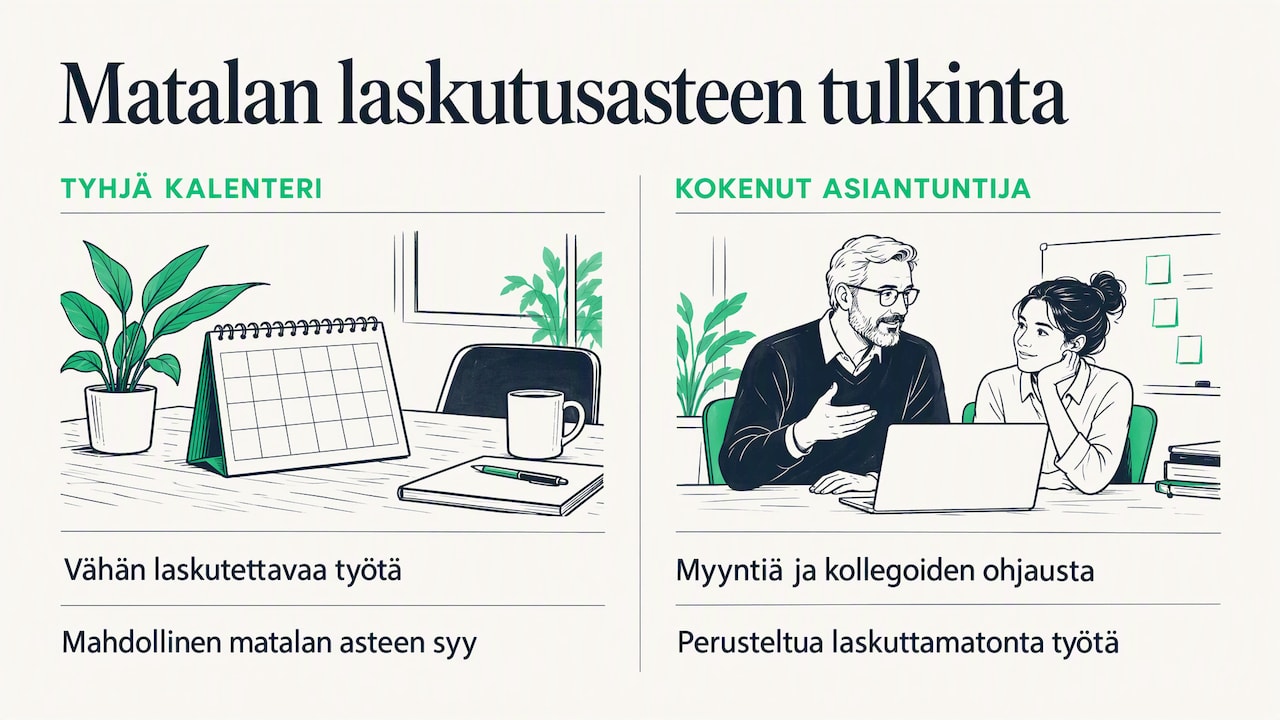
Laskutusaste on asiantuntijayritysten yleisimmin käytetty tehokkuusmittari. Se kuvaa, kuinka suuri osuus asiantuntijan työajasta kohdistuu työhön, josta asiakas maksaa, kuten projektityöhön, kehitystyöhön asiakkaan järjestelmissä tai sovittuun neuvontaan. Loppuosa työajasta kuluu laskuttamattomaan työhön: myyntiin, tarjousten valmisteluun, sisäisiin palavereihin, hallintoon, koulutukseen ja toimeksiantojen väliseen odotteluun. Mittari on yksinkertainen, mutta sen tulkinta ei ole. Matala laskutusaste voi kertoa tyhjästä kalenterista, mutta myös siitä, että yrityksen kokeneimmat asiantuntijat käyttävät perustellusti aikaa myyntiin ja nuorempien kollegoiden ohjaamiseen. Siksi laskutusastetta kannattaa tarkastella aina suhteessa rooliin, ei yhtenä koko yrityksen keskiarvona.
Laskutusaste, käyttöaste ja todellinen laskutusaste
Suomalaisessa asiantuntijapuheessa termejä käytetään osin päällekkäin, joten ne on hyvä määritellä ennen kuin lukuja verrataan:
Käyttöaste kuvaa usein laajemmin sitä, kuinka suuri osa ajasta on kohdistettu tuottavaan työhön, joskus myös laskuttamattomaan asiakastyöhön tai sisäisiin projekteihin.
Laskutusaste rajaa tarkastelun nimenomaan laskutettavaksi kirjattuun aikaan.
Todellinen laskutusaste (englanniksi usein realization rate) kertoo, kuinka suuri osa laskutettavaksi kirjatusta ajasta todella laskutetaan asiakkaalta. Ero syntyy alennuksista, hyvityksistä, kiinteähintaisten projektien ylityksistä ja tunneista, joita ei koskaan viedä laskulle. Käytännön johtamisessa kaikki kolme tarvitaan, koska korkea laskutusaste ei paranna tulosta, jos merkittävä osa tunneista jää laskuttamatta.
2. Näin laskutusaste lasketaan
Peruskaava on seuraava: Laskutusaste (%) = laskutettavat tunnit / käytettävissä olevat tunnit × 100 Kaavan heikoin kohta on nimittäjä. Osa yrityksistä käyttää teoreettista vuosityöaikaa, osa vähentää siitä vuosilomat ja arkipyhät, ja osa myös sairauspoissaolot ja koulutuspäivät. Jos kaksi yritystä vertaa lukujaan ilman yhteistä määritelmää, vertailu on käytännössä merkityksetön. Tästä syystä keskustelupalstoilla toistuva “3:1-nyrkkisääntö” tai yksittäisten yritysten ilmoittamat yli 90 prosentin luvut eivät ole sellaisenaan vertailukelpoisia omaan tilanteeseen.
Esimerkkilaskelma
Oletetaan kokoaikainen konsultti, jonka säännöllinen viikkotyöaika on 37,5 tuntia. Vuodessa teoreettista työaikaa kertyy noin 1 950 tuntia. Kun siitä vähennetään esimerkissä viiden viikon vuosiloma ja arkipyhät, käytettävissä olevaksi ajaksi jää noin 1 690 tuntia.
Tunnusluku | Arvo |
|---|---|
Käytettävissä olevat tunnit | 1 690 h |
Laskutettavaksi kirjatut tunnit | 1 250 h |
Todella laskutetut tunnit | 1 180 h |
Laskutusaste (kirjattu) | 74,0 % |
Laskutusaste (laskutettu) | 69,8 % |
Todellinen laskutusaste | 94,4 % |
Esimerkissä konsultti näyttää kirjausten perusteella sijoittuvan resurssikonsultoinnin tavoitehaarukan yläpäähän, mutta 70 tuntia jää matkalla laskuttamatta. Juuri tämä ero jää usein huomaamatta, jos seurataan vain yhtä lukua. | |
Arventon konsultointioppaassa todetaan, että todellinen laskutettava aika asettuu optimoituna noin 120-140 tuntiin kuukaudessa, kun lomat, arkipyhät, myyntityö, hallinto ja kouluttautuminen otetaan huomioon. Esimerkin 1 180 tuntia vastaa noin 107 tuntia kuukaudessa kahdentoista kuukauden keskiarvona, mikä on linjassa sen kanssa, että lomakuukausina laskutus putoaa. |
3. Mikä on hyvä laskutusaste konsulttityypin mukaan
Hyvä laskutusaste ei ole yksi luku, vaan se riippuu siitä, millaista konsultointia yritys myy. Arventon oppaassa esitetty jaottelu on käyttökelpoinen lähtökohta, koska se erottaa toisistaan liiketoimintamallit, joissa myyntityön ja asiantuntijan oman ajan suhde on hyvin erilainen.
Konsulttityyppi | Tyypillinen laskutusaste | Laskutettavat tunnit vuodessa | Mistä ero syntyy |
|---|---|---|---|
Resurssikonsultointi (vuokrakädet) | 60-75 % | noin 1 200-1 500 h | Pitkät toimeksiannot asiakkaan tiimissä, vähän myyntiaikaa per konsultti |
Asiantuntijaprojektit | 50-65 % | vaihtelee projektikannan mukaan | Tarjousvaihe, määrittely ja projektien väliset katkot |
Strateginen neuvonta | 30-50 % | noin 600-1 000 h | Myynti, verkostot ja valmistelu kuuluvat itse työhön |
Luvut perustuvat Arventon konsultointioppaan markkinakäytäntöä kuvaavaan jaotteluun, jonka mukaan sadan prosentin laskutusaste on käytännössä mahdoton tavoite. Käytännössä tämä tarkoittaa kahta asiaa. Ensinnäkin resurssikonsultoinnissa alle 60 prosentin taso on yleensä merkki siitä, että konsultteja on liikaa penkillä tai että toimeksiantojen välinen aika venyy. Toiseksi strategisen neuvonantajan 40 prosentin laskutusaste voi olla täysin terve, jos tuntihinta on mitoitettu sen mukaisesti. |
Kun luku on liian korkea
Pitkään jatkuva laskutusaste, joka lähestyy käytettävissä olevan ajan ylärajaa, ei ole automaattisesti hyvä uutinen. Se voi tarkoittaa, että osaamisen kehittäminen, sisäinen kehitystyö ja hallinnolliset tehtävät jäävät tekemättä tai siirtyvät iltoihin. Pidemmällä aikavälillä seurauksena on uupumista, vaihtuvuutta ja osaamisen vanhenemista, mikä IT-alalla näkyy nopeasti asiantuntijan markkina-arvossa. Sama riski koskee palkitsemismalleja, jotka perustuvat pelkästään laskutusasteeseen: ne ohjaavat jättämään kaiken laskuttamattoman työn vähemmälle.
4. Laskutusaste ja tuntihinta: miten ne liittyvät toisiinsa
Laskutusaste ja tuntihinta ovat saman yhtälön kaksi puolta. Mitä vähemmän tunteja voidaan laskuttaa, sitä korkeampi tuntihinnan on oltava, jotta konsultin kokonaiskustannus ja yrityksen kate katetaan. Tämä on myös vastaus kysymykseen, miksi konsultin tuntiveloitus on monikertainen verrattuna palkkatyön tuntiansioon.
Esimerkki: kannattavuusrajan tuntihinta
Alla oleva laskelma on havainnollistava, ja sen oletukset on syytä korvata yrityksen omilla luvuilla:
Kuukausipalkka 5 000 €, vuodessa lomarahoineen noin 62 500 €
Työnantajan sivukulut esimerkissä 22 %, jolloin palkkakustannus on noin 76 250 €
Konsulttiin kohdistuvat yleiskulut (toimitila, laitteet, ohjelmistot, hallinto, myynti) 15 000 €
Kokonaiskustannus yhteensä noin 91 250 € vuodessa
Laskutetut tunnit vuodessa
Kannattavuusrajan tuntihinta (alv 0 %)
1 000 h
noin 91 €/h
1 180 h
noin 77 €/h
1 350 h
noin 68 €/h
Laskelma näyttää, miksi laskutusaste on usein tuntihintaa tehokkaampi vipu. Jos 1 690 käytettävissä olevan tunnin konsultin laskutusaste nousee yhdellä prosenttiyksiköllä, laskutettavia tunteja tulee noin 17 lisää. 95 euron tuntihinnalla se on noin 1 600 euroa vuodessa konsulttia kohden, ja 20 konsultin yrityksessä noin 32 000 euroa ilman yhtään uutta asiakasta tai hinnankorotusta. Koska kustannukset pysyvät lähes ennallaan, lisätunnit valuvat lähes suoraan katteeseen.
Itsenäisen konsultin näkökulma
Freelancerina toimivalle konsultille sama logiikka on vielä tiukempi, koska lomat, sairaudet, eläkevakuutus ja myyntiaika ovat kokonaan omalla vastuulla. Palkkagurun konsulttipalkkoja käsittelevässä artikkelissa todetaan, että itsenäisen konsultin päivähinnan pitäisi olla karkeasti kaksinkertainen vastaavaan palkkatyön päivähintaan nähden, jotta se kattaa yrittäjän riskin ja laskuttamattoman ajan. Tätä alempi hinnoittelu tarkoittaa käytännössä työskentelyä palkkatyötä heikommilla ehdoilla. Konsultointi on lisäksi arvonlisäverollista palvelua, ja Arventon mukaan yleinen verokanta on 25,5 %, joten tuntihinnat kannattaa aina ilmoittaa ja vertailla arvonlisäverottomina.
5. Miksi laskutusaste jää tavoitteesta
Kun laskutusaste jää alle tavoitteen, syy löytyy harvoin yksittäisen konsultin tehottomuudesta. Tyypillisimmät syyt ovat rakenteellisia:
Penkkiaika toimeksiantojen välillä. Jos uutta toimeksiantoa aletaan etsiä vasta, kun edellinen päättyy, välissä kuluu helposti viikkoja. Resurssikonsultoinnissa tämä on yleensä suurin yksittäinen syy matalaan laskutusasteeseen.
Kirjaamatta jääneet tunnit. Tunnit kirjataan viikon tai kuukauden lopussa muistinvaraisesti, jolloin lyhyet asiakaspuhelut, korjaukset ja lisäpyynnöt unohtuvat.
Hallinnollinen kuormitus. Raportointi, sopimusten valmistelu, tarjouspyyntöjen käsittely ja tiedon siirtely taulukosta toiseen syövät aikaa sekä konsulteilta että myyjiltä.
Hidas tarjousprosessi. Kun asiakas pyytää profiileja, mutta ansioluettelot on muokattava käsin asiakkaan muotoon ja anonymisoitava, kilpailija ehtii tarjota ensin.
Viivästynyt laskutus. Kuukausittain koottu laskutus kasvattaa riskiä, että osa tunneista ei koskaan päädy laskulle, ja heikentää kassavirtaa. Arventon oppaassa suositellaan laskutusasteen seuraamista viikoittain kuukausittaisen seurannan sijaan, jotta laskutuksen viivästykset ja kadonneet tunnit havaitaan heti. Kuukauden viiveellä tehty havainto on käytännössä jo menetettyä liikevaihtoa.
6. Keinot laskutusasteen nostamiseen
Laskutusasteen kestävä nostaminen edellyttää, että samaan aikaan parannetaan näkyvyyttä, lyhennetään penkkiaikaa ja vähennetään laskuttamatonta rutiinityötä. Seuraavat toimenpiteet ovat järjestyksessä vaikuttavuuden mukaan tyypillisessä IT-konsulttiyrityksessä:
Määrittele mittarit yhtenäisesti. Päätä, mitkä tunnit ovat käytettävissä olevaa aikaa ja mitkä laskutettavaa työtä, ja aseta roolikohtaiset tavoitteet: myyntivastuullisella johtavalla konsultilla eri taso kuin täysipäiväisesti asiakkaalla työskentelevällä kehittäjällä.
Seuraa viikoittain ja tee luku näkyväksi. Kun asiantuntija näkee oman laskutusasteensa ja tiimin tilanteen ajantasaisesti, poikkeamiin reagoidaan viikoissa eikä kvartaaleissa.
Ennakoi toimeksiantojen päättymiset. Jokaisen käynnissä olevan toimeksiannon päättymispäivän pitää näkyä myynnille ja rekrytoinnille hyvissä ajoin, jotta jatkoa tai uutta projektia aletaan myydä jo ennen kuin konsultti vapautuu.
Yhdistä myyntiputki ja osaajaputki. Kun myyntimahdollisuudet ja vapautuvat tai rekrytoitavat osaajat ovat samassa näkymässä, B2B-myynnin putken seuranta kertoo suoraan, kuka voidaan tarjota mihinkin tarpeeseen.
Automatisoi rutiinit. Profiilien muokkaus asiakkaan muotoon, anonymisointi, muistutukset ja sopimusasiakirjat ovat tehtäviä, joissa automaatio vapauttaa aikaa laskutettavaan työhön. Käytännön esimerkkejä on oppaassamme automaation hyödyntämisestä rekrytoinnissa.
Seuraa katetta, ei vain tunteja. Korkea laskutusaste matalalla katteella on huono kauppa. Katteen ja voiton analyysi myyntiraporteissa näyttää, mitkä asiakkaat ja toimeksiannot todella tuottavat.
Palkitse kokonaisuudesta. Laskutusaste voi olla osa palkitsemista, mutta sen rinnalla on syytä huomioida myös myynnin tuki, mentorointi ja osaamisen kehittäminen, jotta laskuttamaton mutta välttämätön työ ei jää tekemättä.
7. Laskutusaste IT-henkilöstövuokrauksessa: penkkiaika ratkaisee
IT-henkilöstövuokrauksessa (body leasing) laskutusasteen logiikka eroaa projektikonsultoinnista. Kun konsultti on toimeksiannossa, hänen laskutusasteensa on yleensä korkea ja vakaa, koska hän työskentelee asiakkaan tiimissä täysipäiväisesti. Yrityksen kokonaislaskutusasteen ratkaisevat siksi kaksi tekijää: kuinka nopeasti vapautuva konsultti saadaan uuteen toimeksiantoon ja kuinka nopeasti uuteen asiakastarpeeseen löydetään sopiva osaaja omasta verkostosta tai tietokannasta. Käytännössä tämä tarkoittaa, että henkilöstövuokrausyrityksen laskutusaste on yhtä paljon rekrytoinnin ja myynnin tehokkuuden mittari kuin yksittäisen konsultin työn mittari. Jos asiakkaalle voidaan esittää valmiit, anonymisoidut profiilit samana päivänä kuin tarve tulee, toimeksianto alkaa aikaisemmin ja penkkiaika lyhenee. Jos profiilit kootaan käsin hajallaan olevista kansioista ja taulukoista, viive maksaa suoraan laskutettavia tunteja. Toinen henkilöstövuokrauksen erityispiirre on alihankkijoiden ja freelancereiden osuus. Kun osa konsulteista on omia työntekijöitä ja osa alihankittuja, laskutusastetta, katetta ja sopimusten päättymispäiviä on seurattava molemmista ryhmistä samassa järjestelmässä. Muuten kuva kokonaisuudesta jää vajaaksi juuri siinä kohdassa, jossa myynnin pitäisi reagoida. Tähän tarpeeseen on rakennettu järjestelmämme IT-kehittäjävuokraukseen, jossa asiantuntijat, toimeksiannot ja asiakkuudet hallitaan yhdessä.
Recruitifyn näkökulma: laskutusaste on prosessin, ei yksilön mittari
Näemme IT-rekrytointitoimistojen ja henkilöstövuokrausyritysten arjessa saman ilmiön toistuvasti: laskutusastetta yritetään nostaa vaatimalla konsulteilta enemmän, vaikka suurin osa menetetyistä tunneista syntyy prosessin saumakohdissa. Toimeksianto päättyy ilman, että myynti tiesi siitä ajoissa. Asiakkaan tarpeeseen sopiva osaaja olisi löytynyt omasta tietokannasta, mutta häntä ei löydetty avainsanahaulla. Profiilin muokkaaminen asiakkaalle esitettävään muotoon vei päivän, ja asiakas valitsi toisen toimittajan. Siksi rakensimme Recruitifyn niin, että myynnin CRM, rekrytoinnin ATS ja konsulttien hallinta toimivat samassa alustassa. Contextual Matching AI arvioi osaajan sopivuuden projektin vaatimuksiin tech stackin yhteyksien perusteella ja tuottaa shortlistan prosentuaalisella sopivuusarviolla, joten oman tietokannan osaajat löytyvät ennen kuin ulkoisiin kanaviin tarvitsee turvautua. Blind CV AI luo anonymisoidut, asiakkaalle esitettävät profiilit välittömästi, ja AI CV Parser muodostaa rakenteellisen profiilin ansioluettelosta noin kolmessa sekunnissa. Tavoitteenamme on vähentää hallinnollista työtä jopa 70 prosenttia, jotta myyjien ja rekrytoijien aika siirtyy asiakkaille ja konsulttien aika laskutettavaan työhön. Shortlistojen automatisoinnista kerromme tarkemmin artikkelissa näin AI valitsee parhaat ehdokkaat. Emme näe laskutusastetta yksittäisen asiantuntijan suorituksena vaan koko toimitusketjun tuloksena. Kun ketju on näkyvä ja automatisoitu, laskutusaste nousee ilman, että kenenkään tarvitsee venyä.
- Recruitify Team
Kokeile, miten yhdistetty putki näkyy laskutusasteessa
Recruitifyn tilauksissa HR Team -paketti alkaa 61 eurosta kuukaudessa käyttäjää kohden ja Agency-paketti 67 eurosta kuukaudessa käyttäjää kohden. Enterprise-paketti räätälöidään suuremmille organisaatioille. Pakettien sisällöt ja erot löytyvät hinnastostamme.
Usein kysytyt kysymykset
Mikä on konsultin hyvä laskutusaste?
Se riippuu konsulttityypistä. Resurssikonsultoinnissa realistinen taso on noin 60-75 %, asiantuntijaprojekteissa 50-65 % ja strategisessa neuvonnassa 30-50 %. Sadan prosentin laskutusaste ei ole saavutettavissa, koska myynti, hallinto, koulutus ja lomat vievät osan ajasta.
Miten laskutusaste lasketaan?
Laskutettavat tunnit jaetaan käytettävissä olevilla tunneilla ja kerrotaan sadalla. Käytettävissä olevasta ajasta vähennetään yleensä vuosilomat ja arkipyhät. Tärkeintä on käyttää samaa määritelmää johdonmukaisesti, jotta luvut ovat vertailukelpoisia ajassa ja tiimien välillä.
Mikä ero on laskutusasteella ja käyttöasteella?
Laskutusaste mittaa laskutettavaksi kirjattua aikaa, kun taas käyttöaste kuvaa usein laajemmin tuottavaan työhön käytettyä aikaa, johon voi sisältyä myös laskuttamatonta asiakastyötä tai sisäisiä projekteja. Todellinen laskutusaste puolestaan kertoo, kuinka suuri osa laskutettavaksi kirjatuista tunneista todella laskutetaan.
Miksi konsultin tuntihinta on paljon palkkaa korkeampi?
Tuntihinnan on katettava palkan lisäksi sivukulut, yleiskulut ja kaikki laskuttamaton aika. Kun vain noin 1 000-1 400 tuntia vuodessa voidaan laskuttaa, kokonaiskustannus jakautuu selvästi pienemmälle tuntimäärälle kuin palkkatyön vuosityöaika. Itsenäisellä konsultilla päivähinnan suositellaan olevan karkeasti kaksinkertainen vastaavaan palkkatyöhön nähden.
Kuinka usein laskutusastetta pitäisi seurata?
Viikoittainen seuranta on suositeltava käytäntö, koska se paljastaa kirjaamatta jääneet tunnit ja laskutuksen viivästykset ajoissa. Kuukausitasolla tehty seuranta havaitsee ongelmat vasta, kun liikevaihto on jo menetetty.
Lähteet
Suositukset
Päivitykset ja uutuudet
Pysy ajan tasalla uusimpien innovaatioiden, ominaisuuksien ja vinkkien kanssa koskien Recruitify-sovellusta!
Antaessasi sähköpostiosoitteesi uutiskirjeen tilaamisen yhteydessä suostut sen käsittelyyn markkinointitietojen lähettämiseksi koskien Administraattorin tuotteita ja palveluita. Henkilötietojesi käsittelijä yllä olevaan tarkoitukseen on Recruitify Sp. z o.o., jonka päätoimipaikka on Varsovassa (KRS 0000709889). Lisätietoja henkilötietojen käsittelyn periaatteista ja niihin liittyvien henkilöiden oikeuksista löydät asiakirjasta Tietosuojakäytäntö.
Päivitetty:
Konsulttien laskutusaste: tavoitetasot, kaava ja keinot nostaa sitä
Hakijanseurantajärjestelmä (ATS)
Recruitify-tiimi
Konsulttien laskutusaste kertoo, kuinka suuri osa asiantuntijan käytettävissä olevasta työajasta päätyy laskutettavaksi asiakastyöksi. Kokoaikaisella IT-konsultilla realistinen taso on markkinakäytännön mukaan noin 60-75 prosenttia, eli noin 1 200-1 500 laskutettavaa tuntia vuodessa. Strategisilla neuvonantajilla luku on selvästi matalampi, ja sata prosenttia ei ole saavutettavissa kenellekään. Tässä artikkelissa käydään läpi, miten laskutusaste lasketaan, mikä taso on kullekin konsulttityypille järkevä, miten se vaikuttaa tuntihintaan ja kannattavuuteen ja millä keinoilla konsultti- ja henkilöstövuokrausyritys voi nostaa sitä uuvuttamatta asiantuntijoitaan.
Tärkeimmät havainnot
Laskutusaste = laskutettavat tunnit / käytettävissä olevat tunnit. Nimittäjän määrittely (sisältyvätkö lomat, arkipyhät ja sairauspoissaolot) ratkaisee, ovatko luvut vertailukelpoisia.
Tavoitetaso riippuu konsulttityypistä: resurssikonsultoinnissa noin 60-75 %, asiantuntijaprojekteissa 50-65 % ja strategisessa neuvonnassa 30-50 %.
Laskutusaste ja todellinen laskutusaste ovat eri mittareita. Kirjattu laskutettava tunti ei ole vielä tuloa, ennen kuin se on laskutettu ja maksettu.
Yksi prosenttiyksikkö on merkittävä summa: esimerkkilaskelmassa se vastaa noin 1 600 euron vuotuista liikevaihtoa konsulttia kohden.
Henkilöstövuokrauksessa suurin vipu on penkkiaika eli toimeksiantojen välinen tyhjä aika, jota lyhennetään myynnin ja rekrytoinnin yhteisellä putkella.
Sisällysluettelo
7. Laskutusaste IT-henkilöstövuokrauksessa: penkkiaika ratkaisee
Recruitifyn näkökulma: laskutusaste on prosessin, ei yksilön mittari
1. Mitä laskutusaste tarkoittaa
Laskutusaste on asiantuntijayritysten yleisimmin käytetty tehokkuusmittari. Se kuvaa, kuinka suuri osuus asiantuntijan työajasta kohdistuu työhön, josta asiakas maksaa, kuten projektityöhön, kehitystyöhön asiakkaan järjestelmissä tai sovittuun neuvontaan. Loppuosa työajasta kuluu laskuttamattomaan työhön: myyntiin, tarjousten valmisteluun, sisäisiin palavereihin, hallintoon, koulutukseen ja toimeksiantojen väliseen odotteluun. Mittari on yksinkertainen, mutta sen tulkinta ei ole. Matala laskutusaste voi kertoa tyhjästä kalenterista, mutta myös siitä, että yrityksen kokeneimmat asiantuntijat käyttävät perustellusti aikaa myyntiin ja nuorempien kollegoiden ohjaamiseen. Siksi laskutusastetta kannattaa tarkastella aina suhteessa rooliin, ei yhtenä koko yrityksen keskiarvona.
Laskutusaste, käyttöaste ja todellinen laskutusaste
Suomalaisessa asiantuntijapuheessa termejä käytetään osin päällekkäin, joten ne on hyvä määritellä ennen kuin lukuja verrataan:
Käyttöaste kuvaa usein laajemmin sitä, kuinka suuri osa ajasta on kohdistettu tuottavaan työhön, joskus myös laskuttamattomaan asiakastyöhön tai sisäisiin projekteihin.
Laskutusaste rajaa tarkastelun nimenomaan laskutettavaksi kirjattuun aikaan.
Todellinen laskutusaste (englanniksi usein realization rate) kertoo, kuinka suuri osa laskutettavaksi kirjatusta ajasta todella laskutetaan asiakkaalta. Ero syntyy alennuksista, hyvityksistä, kiinteähintaisten projektien ylityksistä ja tunneista, joita ei koskaan viedä laskulle. Käytännön johtamisessa kaikki kolme tarvitaan, koska korkea laskutusaste ei paranna tulosta, jos merkittävä osa tunneista jää laskuttamatta.
2. Näin laskutusaste lasketaan
Peruskaava on seuraava: Laskutusaste (%) = laskutettavat tunnit / käytettävissä olevat tunnit × 100 Kaavan heikoin kohta on nimittäjä. Osa yrityksistä käyttää teoreettista vuosityöaikaa, osa vähentää siitä vuosilomat ja arkipyhät, ja osa myös sairauspoissaolot ja koulutuspäivät. Jos kaksi yritystä vertaa lukujaan ilman yhteistä määritelmää, vertailu on käytännössä merkityksetön. Tästä syystä keskustelupalstoilla toistuva “3:1-nyrkkisääntö” tai yksittäisten yritysten ilmoittamat yli 90 prosentin luvut eivät ole sellaisenaan vertailukelpoisia omaan tilanteeseen.
Esimerkkilaskelma
Oletetaan kokoaikainen konsultti, jonka säännöllinen viikkotyöaika on 37,5 tuntia. Vuodessa teoreettista työaikaa kertyy noin 1 950 tuntia. Kun siitä vähennetään esimerkissä viiden viikon vuosiloma ja arkipyhät, käytettävissä olevaksi ajaksi jää noin 1 690 tuntia.
Tunnusluku | Arvo |
|---|---|
Käytettävissä olevat tunnit | 1 690 h |
Laskutettavaksi kirjatut tunnit | 1 250 h |
Todella laskutetut tunnit | 1 180 h |
Laskutusaste (kirjattu) | 74,0 % |
Laskutusaste (laskutettu) | 69,8 % |
Todellinen laskutusaste | 94,4 % |
Esimerkissä konsultti näyttää kirjausten perusteella sijoittuvan resurssikonsultoinnin tavoitehaarukan yläpäähän, mutta 70 tuntia jää matkalla laskuttamatta. Juuri tämä ero jää usein huomaamatta, jos seurataan vain yhtä lukua. | |
Arventon konsultointioppaassa todetaan, että todellinen laskutettava aika asettuu optimoituna noin 120-140 tuntiin kuukaudessa, kun lomat, arkipyhät, myyntityö, hallinto ja kouluttautuminen otetaan huomioon. Esimerkin 1 180 tuntia vastaa noin 107 tuntia kuukaudessa kahdentoista kuukauden keskiarvona, mikä on linjassa sen kanssa, että lomakuukausina laskutus putoaa. |
3. Mikä on hyvä laskutusaste konsulttityypin mukaan
Hyvä laskutusaste ei ole yksi luku, vaan se riippuu siitä, millaista konsultointia yritys myy. Arventon oppaassa esitetty jaottelu on käyttökelpoinen lähtökohta, koska se erottaa toisistaan liiketoimintamallit, joissa myyntityön ja asiantuntijan oman ajan suhde on hyvin erilainen.
Konsulttityyppi | Tyypillinen laskutusaste | Laskutettavat tunnit vuodessa | Mistä ero syntyy |
|---|---|---|---|
Resurssikonsultointi (vuokrakädet) | 60-75 % | noin 1 200-1 500 h | Pitkät toimeksiannot asiakkaan tiimissä, vähän myyntiaikaa per konsultti |
Asiantuntijaprojektit | 50-65 % | vaihtelee projektikannan mukaan | Tarjousvaihe, määrittely ja projektien väliset katkot |
Strateginen neuvonta | 30-50 % | noin 600-1 000 h | Myynti, verkostot ja valmistelu kuuluvat itse työhön |
Luvut perustuvat Arventon konsultointioppaan markkinakäytäntöä kuvaavaan jaotteluun, jonka mukaan sadan prosentin laskutusaste on käytännössä mahdoton tavoite. Käytännössä tämä tarkoittaa kahta asiaa. Ensinnäkin resurssikonsultoinnissa alle 60 prosentin taso on yleensä merkki siitä, että konsultteja on liikaa penkillä tai että toimeksiantojen välinen aika venyy. Toiseksi strategisen neuvonantajan 40 prosentin laskutusaste voi olla täysin terve, jos tuntihinta on mitoitettu sen mukaisesti. |
Kun luku on liian korkea
Pitkään jatkuva laskutusaste, joka lähestyy käytettävissä olevan ajan ylärajaa, ei ole automaattisesti hyvä uutinen. Se voi tarkoittaa, että osaamisen kehittäminen, sisäinen kehitystyö ja hallinnolliset tehtävät jäävät tekemättä tai siirtyvät iltoihin. Pidemmällä aikavälillä seurauksena on uupumista, vaihtuvuutta ja osaamisen vanhenemista, mikä IT-alalla näkyy nopeasti asiantuntijan markkina-arvossa. Sama riski koskee palkitsemismalleja, jotka perustuvat pelkästään laskutusasteeseen: ne ohjaavat jättämään kaiken laskuttamattoman työn vähemmälle.
4. Laskutusaste ja tuntihinta: miten ne liittyvät toisiinsa
Laskutusaste ja tuntihinta ovat saman yhtälön kaksi puolta. Mitä vähemmän tunteja voidaan laskuttaa, sitä korkeampi tuntihinnan on oltava, jotta konsultin kokonaiskustannus ja yrityksen kate katetaan. Tämä on myös vastaus kysymykseen, miksi konsultin tuntiveloitus on monikertainen verrattuna palkkatyön tuntiansioon.
Esimerkki: kannattavuusrajan tuntihinta
Alla oleva laskelma on havainnollistava, ja sen oletukset on syytä korvata yrityksen omilla luvuilla:
Kuukausipalkka 5 000 €, vuodessa lomarahoineen noin 62 500 €
Työnantajan sivukulut esimerkissä 22 %, jolloin palkkakustannus on noin 76 250 €
Konsulttiin kohdistuvat yleiskulut (toimitila, laitteet, ohjelmistot, hallinto, myynti) 15 000 €
Kokonaiskustannus yhteensä noin 91 250 € vuodessa
Laskutetut tunnit vuodessa
Kannattavuusrajan tuntihinta (alv 0 %)
1 000 h
noin 91 €/h
1 180 h
noin 77 €/h
1 350 h
noin 68 €/h
Laskelma näyttää, miksi laskutusaste on usein tuntihintaa tehokkaampi vipu. Jos 1 690 käytettävissä olevan tunnin konsultin laskutusaste nousee yhdellä prosenttiyksiköllä, laskutettavia tunteja tulee noin 17 lisää. 95 euron tuntihinnalla se on noin 1 600 euroa vuodessa konsulttia kohden, ja 20 konsultin yrityksessä noin 32 000 euroa ilman yhtään uutta asiakasta tai hinnankorotusta. Koska kustannukset pysyvät lähes ennallaan, lisätunnit valuvat lähes suoraan katteeseen.
Itsenäisen konsultin näkökulma
Freelancerina toimivalle konsultille sama logiikka on vielä tiukempi, koska lomat, sairaudet, eläkevakuutus ja myyntiaika ovat kokonaan omalla vastuulla. Palkkagurun konsulttipalkkoja käsittelevässä artikkelissa todetaan, että itsenäisen konsultin päivähinnan pitäisi olla karkeasti kaksinkertainen vastaavaan palkkatyön päivähintaan nähden, jotta se kattaa yrittäjän riskin ja laskuttamattoman ajan. Tätä alempi hinnoittelu tarkoittaa käytännössä työskentelyä palkkatyötä heikommilla ehdoilla. Konsultointi on lisäksi arvonlisäverollista palvelua, ja Arventon mukaan yleinen verokanta on 25,5 %, joten tuntihinnat kannattaa aina ilmoittaa ja vertailla arvonlisäverottomina.
5. Miksi laskutusaste jää tavoitteesta
Kun laskutusaste jää alle tavoitteen, syy löytyy harvoin yksittäisen konsultin tehottomuudesta. Tyypillisimmät syyt ovat rakenteellisia:
Penkkiaika toimeksiantojen välillä. Jos uutta toimeksiantoa aletaan etsiä vasta, kun edellinen päättyy, välissä kuluu helposti viikkoja. Resurssikonsultoinnissa tämä on yleensä suurin yksittäinen syy matalaan laskutusasteeseen.
Kirjaamatta jääneet tunnit. Tunnit kirjataan viikon tai kuukauden lopussa muistinvaraisesti, jolloin lyhyet asiakaspuhelut, korjaukset ja lisäpyynnöt unohtuvat.
Hallinnollinen kuormitus. Raportointi, sopimusten valmistelu, tarjouspyyntöjen käsittely ja tiedon siirtely taulukosta toiseen syövät aikaa sekä konsulteilta että myyjiltä.
Hidas tarjousprosessi. Kun asiakas pyytää profiileja, mutta ansioluettelot on muokattava käsin asiakkaan muotoon ja anonymisoitava, kilpailija ehtii tarjota ensin.
Viivästynyt laskutus. Kuukausittain koottu laskutus kasvattaa riskiä, että osa tunneista ei koskaan päädy laskulle, ja heikentää kassavirtaa. Arventon oppaassa suositellaan laskutusasteen seuraamista viikoittain kuukausittaisen seurannan sijaan, jotta laskutuksen viivästykset ja kadonneet tunnit havaitaan heti. Kuukauden viiveellä tehty havainto on käytännössä jo menetettyä liikevaihtoa.
6. Keinot laskutusasteen nostamiseen
Laskutusasteen kestävä nostaminen edellyttää, että samaan aikaan parannetaan näkyvyyttä, lyhennetään penkkiaikaa ja vähennetään laskuttamatonta rutiinityötä. Seuraavat toimenpiteet ovat järjestyksessä vaikuttavuuden mukaan tyypillisessä IT-konsulttiyrityksessä:
Määrittele mittarit yhtenäisesti. Päätä, mitkä tunnit ovat käytettävissä olevaa aikaa ja mitkä laskutettavaa työtä, ja aseta roolikohtaiset tavoitteet: myyntivastuullisella johtavalla konsultilla eri taso kuin täysipäiväisesti asiakkaalla työskentelevällä kehittäjällä.
Seuraa viikoittain ja tee luku näkyväksi. Kun asiantuntija näkee oman laskutusasteensa ja tiimin tilanteen ajantasaisesti, poikkeamiin reagoidaan viikoissa eikä kvartaaleissa.
Ennakoi toimeksiantojen päättymiset. Jokaisen käynnissä olevan toimeksiannon päättymispäivän pitää näkyä myynnille ja rekrytoinnille hyvissä ajoin, jotta jatkoa tai uutta projektia aletaan myydä jo ennen kuin konsultti vapautuu.
Yhdistä myyntiputki ja osaajaputki. Kun myyntimahdollisuudet ja vapautuvat tai rekrytoitavat osaajat ovat samassa näkymässä, B2B-myynnin putken seuranta kertoo suoraan, kuka voidaan tarjota mihinkin tarpeeseen.
Automatisoi rutiinit. Profiilien muokkaus asiakkaan muotoon, anonymisointi, muistutukset ja sopimusasiakirjat ovat tehtäviä, joissa automaatio vapauttaa aikaa laskutettavaan työhön. Käytännön esimerkkejä on oppaassamme automaation hyödyntämisestä rekrytoinnissa.
Seuraa katetta, ei vain tunteja. Korkea laskutusaste matalalla katteella on huono kauppa. Katteen ja voiton analyysi myyntiraporteissa näyttää, mitkä asiakkaat ja toimeksiannot todella tuottavat.
Palkitse kokonaisuudesta. Laskutusaste voi olla osa palkitsemista, mutta sen rinnalla on syytä huomioida myös myynnin tuki, mentorointi ja osaamisen kehittäminen, jotta laskuttamaton mutta välttämätön työ ei jää tekemättä.
7. Laskutusaste IT-henkilöstövuokrauksessa: penkkiaika ratkaisee
IT-henkilöstövuokrauksessa (body leasing) laskutusasteen logiikka eroaa projektikonsultoinnista. Kun konsultti on toimeksiannossa, hänen laskutusasteensa on yleensä korkea ja vakaa, koska hän työskentelee asiakkaan tiimissä täysipäiväisesti. Yrityksen kokonaislaskutusasteen ratkaisevat siksi kaksi tekijää: kuinka nopeasti vapautuva konsultti saadaan uuteen toimeksiantoon ja kuinka nopeasti uuteen asiakastarpeeseen löydetään sopiva osaaja omasta verkostosta tai tietokannasta. Käytännössä tämä tarkoittaa, että henkilöstövuokrausyrityksen laskutusaste on yhtä paljon rekrytoinnin ja myynnin tehokkuuden mittari kuin yksittäisen konsultin työn mittari. Jos asiakkaalle voidaan esittää valmiit, anonymisoidut profiilit samana päivänä kuin tarve tulee, toimeksianto alkaa aikaisemmin ja penkkiaika lyhenee. Jos profiilit kootaan käsin hajallaan olevista kansioista ja taulukoista, viive maksaa suoraan laskutettavia tunteja. Toinen henkilöstövuokrauksen erityispiirre on alihankkijoiden ja freelancereiden osuus. Kun osa konsulteista on omia työntekijöitä ja osa alihankittuja, laskutusastetta, katetta ja sopimusten päättymispäiviä on seurattava molemmista ryhmistä samassa järjestelmässä. Muuten kuva kokonaisuudesta jää vajaaksi juuri siinä kohdassa, jossa myynnin pitäisi reagoida. Tähän tarpeeseen on rakennettu järjestelmämme IT-kehittäjävuokraukseen, jossa asiantuntijat, toimeksiannot ja asiakkuudet hallitaan yhdessä.
Recruitifyn näkökulma: laskutusaste on prosessin, ei yksilön mittari
Näemme IT-rekrytointitoimistojen ja henkilöstövuokrausyritysten arjessa saman ilmiön toistuvasti: laskutusastetta yritetään nostaa vaatimalla konsulteilta enemmän, vaikka suurin osa menetetyistä tunneista syntyy prosessin saumakohdissa. Toimeksianto päättyy ilman, että myynti tiesi siitä ajoissa. Asiakkaan tarpeeseen sopiva osaaja olisi löytynyt omasta tietokannasta, mutta häntä ei löydetty avainsanahaulla. Profiilin muokkaaminen asiakkaalle esitettävään muotoon vei päivän, ja asiakas valitsi toisen toimittajan. Siksi rakensimme Recruitifyn niin, että myynnin CRM, rekrytoinnin ATS ja konsulttien hallinta toimivat samassa alustassa. Contextual Matching AI arvioi osaajan sopivuuden projektin vaatimuksiin tech stackin yhteyksien perusteella ja tuottaa shortlistan prosentuaalisella sopivuusarviolla, joten oman tietokannan osaajat löytyvät ennen kuin ulkoisiin kanaviin tarvitsee turvautua. Blind CV AI luo anonymisoidut, asiakkaalle esitettävät profiilit välittömästi, ja AI CV Parser muodostaa rakenteellisen profiilin ansioluettelosta noin kolmessa sekunnissa. Tavoitteenamme on vähentää hallinnollista työtä jopa 70 prosenttia, jotta myyjien ja rekrytoijien aika siirtyy asiakkaille ja konsulttien aika laskutettavaan työhön. Shortlistojen automatisoinnista kerromme tarkemmin artikkelissa näin AI valitsee parhaat ehdokkaat. Emme näe laskutusastetta yksittäisen asiantuntijan suorituksena vaan koko toimitusketjun tuloksena. Kun ketju on näkyvä ja automatisoitu, laskutusaste nousee ilman, että kenenkään tarvitsee venyä.
- Recruitify Team
Kokeile, miten yhdistetty putki näkyy laskutusasteessa
Recruitifyn tilauksissa HR Team -paketti alkaa 61 eurosta kuukaudessa käyttäjää kohden ja Agency-paketti 67 eurosta kuukaudessa käyttäjää kohden. Enterprise-paketti räätälöidään suuremmille organisaatioille. Pakettien sisällöt ja erot löytyvät hinnastostamme.
Usein kysytyt kysymykset
Mikä on konsultin hyvä laskutusaste?
Se riippuu konsulttityypistä. Resurssikonsultoinnissa realistinen taso on noin 60-75 %, asiantuntijaprojekteissa 50-65 % ja strategisessa neuvonnassa 30-50 %. Sadan prosentin laskutusaste ei ole saavutettavissa, koska myynti, hallinto, koulutus ja lomat vievät osan ajasta.
Miten laskutusaste lasketaan?
Laskutettavat tunnit jaetaan käytettävissä olevilla tunneilla ja kerrotaan sadalla. Käytettävissä olevasta ajasta vähennetään yleensä vuosilomat ja arkipyhät. Tärkeintä on käyttää samaa määritelmää johdonmukaisesti, jotta luvut ovat vertailukelpoisia ajassa ja tiimien välillä.
Mikä ero on laskutusasteella ja käyttöasteella?
Laskutusaste mittaa laskutettavaksi kirjattua aikaa, kun taas käyttöaste kuvaa usein laajemmin tuottavaan työhön käytettyä aikaa, johon voi sisältyä myös laskuttamatonta asiakastyötä tai sisäisiä projekteja. Todellinen laskutusaste puolestaan kertoo, kuinka suuri osa laskutettavaksi kirjatuista tunneista todella laskutetaan.
Miksi konsultin tuntihinta on paljon palkkaa korkeampi?
Tuntihinnan on katettava palkan lisäksi sivukulut, yleiskulut ja kaikki laskuttamaton aika. Kun vain noin 1 000-1 400 tuntia vuodessa voidaan laskuttaa, kokonaiskustannus jakautuu selvästi pienemmälle tuntimäärälle kuin palkkatyön vuosityöaika. Itsenäisellä konsultilla päivähinnan suositellaan olevan karkeasti kaksinkertainen vastaavaan palkkatyöhön nähden.
Kuinka usein laskutusastetta pitäisi seurata?
Viikoittainen seuranta on suositeltava käytäntö, koska se paljastaa kirjaamatta jääneet tunnit ja laskutuksen viivästykset ajoissa. Kuukausitasolla tehty seuranta havaitsee ongelmat vasta, kun liikevaihto on jo menetetty.
Lähteet
Suositukset
Päivitykset ja uutuudet
Pysy ajan tasalla uusimpien innovaatioiden, ominaisuuksien ja vinkkien kanssa koskien Recruitify-sovellusta!
Antaessasi sähköpostiosoitteesi uutiskirjeen tilaamisen yhteydessä suostut sen käsittelyyn markkinointitietojen lähettämiseksi koskien Administraattorin tuotteita ja palveluita. Henkilötietojesi käsittelijä yllä olevaan tarkoitukseen on Recruitify Sp. z o.o., jonka päätoimipaikka on Varsovassa (KRS 0000709889). Lisätietoja henkilötietojen käsittelyn periaatteista ja niihin liittyvien henkilöiden oikeuksista löydät asiakirjasta Tietosuojakäytäntö.
Tutustu myös

Rekrytointiprosessi
Tallennetut haut rekrytoinnissa: käyttö, hyödyt ja GDPR
Näin rekrytoija rakentaa tallennetuista hauista toistettavan työkalun talent pooliin ja X-Ray-hakuun ja hoitaa GDPR:n säilytysajat ja tiedonannon oikein.
25.10.2026
Näytä lisää

Uutiset
ATS-automaatio rekrytoinnissa: mitä automatisoida vuonna 2026
Mitä ATS-automaatio tarkoittaa rekrytoinnissa, mitkä vaiheet kannattaa automatisoida ja miten GDPR ja EU:n tekoälyasetus huomioidaan vuonna 2026.
24.10.2026
Näytä lisää

Rekrytointiprosessi
Läpimenoajan seuranta rekrytoinnissa: mittarit, vaiheet ja työkalut
Näin seuraat rekrytoinnin läpimenoaikaa vaihe vaiheelta: oikeat mittarit, käyttöönotto, laskuesimerkki, tulkintavirheet sekä EU:n tietosuoja ja tekoälyasetus.
23.10.2026
Näytä lisää
Rekrytointiprosessi
Tallennetut haut rekrytoinnissa: käyttö, hyödyt ja GDPR
Näin rekrytoija rakentaa tallennetuista hauista toistettavan työkalun talent pooliin ja X-Ray-hakuun ja hoitaa GDPR:n säilytysajat ja tiedonannon oikein.
25.10.2026
Näytä lisää
Uutiset
ATS-automaatio rekrytoinnissa: mitä automatisoida vuonna 2026
Mitä ATS-automaatio tarkoittaa rekrytoinnissa, mitkä vaiheet kannattaa automatisoida ja miten GDPR ja EU:n tekoälyasetus huomioidaan vuonna 2026.
24.10.2026
Näytä lisää